
Wer als Vermieter ein Zinshaus kaufen will, erwirbt ein Mietshaus mit mehreren Wohnungen, das seine Kosten aus den Mieten trägt, und prüft vor dem Notartermin vier Zahlen: Kaufpreis, Nettomiete, Finanzierung und den Teil des Preises, den die Steuer als Gebäude anerkennt. Dieser Ratgeber richtet sich an Sie als Kapitalanleger und Vermieter. Er rechnet ein Gründerzeithaus mit acht Wohnungen durch, zeigt die Fallen bei Prüfung, Makler und Instandhaltung und erklärt, warum die Abschreibung (AfA) bei einem alten Mehrfamilienhaus der größte steuerliche Hebel ist.
Was ist ein Zinshaus
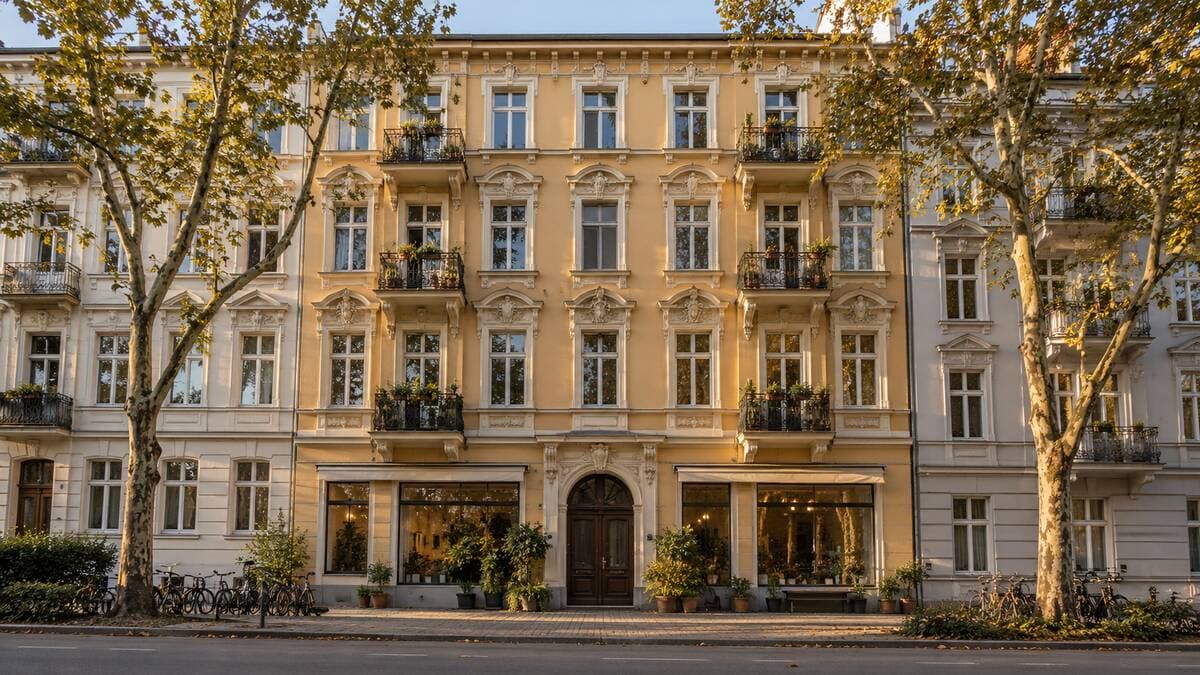
Was ist ein Zinshaus? Ein Zinshaus ist ein Mietshaus, das sich aus dem Mietzins trägt, also aus der Miete, die die Bewohner zahlen. Gemeint ist meist ein älteres Mehrfamilienhaus mit mehreren Wohnungen, häufig aus der Gründerzeit, oft mit einem Laden im Erdgeschoss. Die Zinshaus Bedeutung steckt im Namen: Der Eigentümer lebt nicht darin, sondern erzielt Einnahmen aus der Vermietung.
Ein eigener Rechtsbegriff ist das Zinshaus nicht. Steuerlich und rechtlich handelt es sich um ein Mehrfamilienhaus, das Sie als Privatperson oder über eine Gesellschaft halten. Die Zinshaus Bedeutung im Alltag: Der Begriff trennt das Renditeobjekt vom selbst genutzten Haus. Dieser Ratgeber behandelt ausschließlich das deutsche Recht.
Als Zinshaus Kapitalanlage folgen für Sie als Vermieter zwei Dinge. Erstens zählt der Ertrag: Die Miete bestimmt, was das Haus wert ist und was die Bank beleiht. Zweitens gehören alle Einnahmen zu den Einkünften aus Vermietung und Verpachtung. Wie diese besteuert werden, steht im Ratgeber Mieteinnahmen versteuern.
Zinshaus kaufen was beachten
Zinshaus kaufen was beachten: Das beantwortet am besten eine feste Prüfliste, die Sie als Vermieter vor dem Kaufvertrag abarbeiten. Wer ein Zinshaus als Investment kaufen will, erwirbt den Zustand und die Mieter gleich mit. Mit dem Kauf treten Sie in die bestehenden Mietverträge ein, wie der Ratgeber Haus mit Mieter kaufen zeigt.
Diese Unterlagen sollten Sie vor dem Notartermin sehen:
- Mieterliste und Mietverträge: Wer zahlt was, seit wann, mit welcher Kaution und welchen Fristen? Ein Staffel- oder Indexvertrag wirkt anders als eine alte Festmiete.
- Ist-Miete gegen Marktmiete: Liegt die Miete weit unter der Vergleichsmiete, ist Spielraum da, aber nur im Rahmen der gesetzlichen Grenzen. Dazu der Ratgeber Mieterhöhung 2026.
- Instandhaltungsstau: Dach, Leitungen, Fassade, Fenster. Was jetzt fehlt, zahlen Sie als Käufer. Prüfen Sie dabei die 15-Prozent-Grenze für anschaffungsnahe Herstellungskosten.
- Heizung und Energieausweis: Alter und Art der Heizung, dazu die Pflichten beim Energieausweis bei Vermietung und bei der Heizungsaustauschpflicht.
- Baulasten, Grundbuch und Teilungserklärung: Ob schon eine Teilungserklärung besteht, entscheidet, ob eine spätere Aufteilung in Wohnungen möglich ist.
Gehen Sie die Liste als Vermieter auch aus steuerlicher Sicht durch. Baujahr, Zustand und Modernisierungen entscheiden, wie lange das Haus nach den Maßstäben der Bewertung noch genutzt werden kann. Das ist der Ausgangspunkt für die AfA, auf die dieser Ratgeber hinausläuft. Ein Haus der Gründerzeit in Stuttgart und ein Nachkriegsbau am Stadtrand unterscheiden sich hier stark.
Nicht jedes Thema kann dieser Ratgeber vertiefen. Die Drei-Objekt-Grenze, mögliche Vorkaufsrechte und die Aufteilung in Eigentumswohnungen berühren das Zinshaus, haben aber eigene Regeln. Sie gehören in eine Beratung im Einzelfall.
Kaufpreis Mehrfamilienhaus berechnen
Kaufpreis Mehrfamilienhaus berechnen: Am schnellsten gelingt das über den Kaufpreisfaktor. Er sagt, das Wievielfache der Jahresnettokaltmiete der Verkäufer verlangt. Die Formel lautet: Kaufpreis geteilt durch Jahresnettokaltmiete. Die Nettokaltmiete ist die Miete ohne Betriebskostenvorauszahlungen.
Ein Beispiel mit 80.000 Euro Jahresnettokaltmiete:
| Kaufpreisfaktor | Kaufpreis | Bruttomietrendite |
|---|---|---|
| 15 | 1.200.000 Euro | 6,67 Prozent |
| 20 | 1.600.000 Euro | 5,00 Prozent |
| 25 | 2.000.000 Euro | 4,00 Prozent |
Der Faktor ist der Kehrwert der Bruttorendite. Faktor 20 entspricht 5 Prozent. Wie sich Faktor und Rendite zueinander verhalten, vertieft der Ratgeber Mietrendite berechnen.
Als Zinshaus Investment taugt der Faktor als Vergleichswert, er ist kein Wert des Hauses. Ein Zinshaus mit niedrigem Faktor kann teuer sein, wenn Dach und Heizung bald fällig sind. Ein hoher Faktor kann gerechtfertigt sein, wenn die Mieten noch steigen können. Was das Haus tatsächlich wert ist, ermittelt ein Bewertungsgutachten im Ertrags- oder Sachwertverfahren. Diese Bewertung gehört nicht zu DuraCasa. Zum Kaufpreis kommen die Nebenkosten: Grunderwerbsteuer, Notar und Grundbuch, gegebenenfalls Makler.
Zinshaus Rendite berechnen
Zinshaus Rendite berechnen heißt, drei Stufen zu trennen: Brutto, Netto und nach Steuern. Welche Rendite man bei einem Zinshaus erwarten kann, lässt sich nicht pauschal zusagen. Sie hängt von Lage, Zustand, Mietniveau und Finanzierung ab. Wie ein Zinshaus sich rechnet, zeigt nur Ihr eigenes Objekt mit Ihren Annahmen.
Das Rechenbeispiel: ein Gründerzeithaus mit acht vermieteten Wohnungen, Baujahr 1905, rund 700 Quadratmeter Wohnfläche. Alle Zahlen sind Beispielannahmen, kein Marktdurchschnitt.
- Kaufpreis: 1.600.000 Euro, Jahresnettokaltmiete 80.000 Euro (Faktor 20, Bruttomietrendite 5 Prozent)
- Kaufnebenkosten: 5 Prozent Grunderwerbsteuer wie in Baden-Württemberg (80.000 Euro), Notar und Grundbuch etwa 2 Prozent (32.000 Euro), kein Makler. Gesamtinvestition 1.712.000 Euro.
- Nicht umlagefähige Kosten: Verwaltung 440 Euro je Wohnung (3.520 Euro), Instandhaltung 14 Euro je Quadratmeter (9.800 Euro), Mietausfallwagnis 2 Prozent der Miete (1.600 Euro). Zusammen 14.920 Euro.
- Reinertrag: 80.000 minus 14.920 gleich 65.080 Euro, also eine Nettomietrendite von 3,80 Prozent auf die Gesamtinvestition.
- Gebäudeanteil laut Kaufpreisaufteilung: 70 Prozent. Die AfA-Basis beträgt 70 Prozent von 1.712.000 Euro, also 1.198.400 Euro, weil die Nebenkosten anteilig mitlaufen.
- Steuer: Grenzsteuersatz 42 Prozent, ohne Soli und Kirchensteuer, ohne Kredit, damit nur die AfA den Unterschied macht. Vereinfachend gilt der Reinertrag als steuerliches Ergebnis vor AfA; die Pauschalen für Instandhaltung und Mietausfall sind steuerlich nur anzusetzen, soweit die Kosten tatsächlich anfallen.
Für ein Haus, das vor 1925 fertiggestellt wurde, nennt § 7 Abs. 4 Satz 1 Nr. 2 Buchst. c EStG 2,5 Prozent. Die zweite Spalte nimmt an, dass ein Gutachten 25 Jahre Restnutzungsdauer nachweist und das Finanzamt es anerkennt. Der Satz ist dann 100 geteilt durch 25, also 4 Prozent.
| Position | 2,5 Prozent AfA | 4 Prozent AfA (25 Jahre) |
|---|---|---|
| Reinertrag | 65.080 Euro | 65.080 Euro |
| AfA im Jahr | 29.960 Euro | 47.936 Euro |
| Steuerliches Ergebnis | 35.120 Euro | 17.144 Euro |
| Steuer bei 42 Prozent | 14.750,40 Euro | 7.200,48 Euro |
| Reinertrag nach Steuern | 50.329,60 Euro | 57.879,52 Euro |
| Rendite nach Steuern | 2,94 Prozent | 3,38 Prozent |
Die Steuer sinkt um 7.549,92 Euro im Jahr, und das bei gleicher Miete und gleichem Preis. Zur Einordnung: Sie schreiben nicht mehr ab, sondern schneller. Nach 25 Jahren wäre das Gebäude abgeschrieben, mit 2,5 Prozent liefe die AfA 40 Jahre. Verkaufen Sie innerhalb von zehn Jahren, erhöht sich der steuerpflichtige Gewinn um die genutzte AfA. Ob und welche kürzere Restnutzungsdauer sich ergibt, hängt allein vom Zustand des Hauses ab. Das Beispiel ist keine Zusage. Mit Ihren Werten rechnet der AfA-Rechner.
Finanzierung Mehrfamilienhaus Rechner
Finanzierung Mehrfamilienhaus Rechner: Für die Zinshaus Finanzierung rechnen Sie als Vermieter den Kapitaldienst gegen die Nettokaltmiete. Ein Finanzierungsrechner liefert die Rate, die Frage dahinter ist: Trägt die Miete sie? Er ersetzt kein Bankangebot, sondern zeigt nur, ob sich eines einzuholen lohnt. Jede Zinshaus Finanzierung beginnt mit dieser Rechnung.
Fortgeführt mit dem Beispiel von oben. Die Gesamtinvestition beträgt 1.712.000 Euro. Angenommen, das Darlehen beträgt 1.200.000 Euro, der Zinssatz 3,8 Prozent und die Anfangstilgung 2 Prozent. Der Kapitaldienst liegt dann bei 5,8 Prozent, also 69.600 Euro im Jahr. Der Reinertrag aus der Miete beträgt 65.080 Euro. Es fehlen 4.520 Euro, vor Steuern.
Das Eigenkapital in diesem Fall: 1.712.000 minus 1.200.000 gleich 512.000 Euro, knapp 30 Prozent der Gesamtinvestition. Banken fragen bei vermieteten Objekten nach dem Eigenkapital und nach dem Kapitaldienst. Verbindliche Mindestwerte existieren nicht, sie unterscheiden sich von Bank zu Bank. Ob Ihre Bank erwartet, dass die Kaufnebenkosten, hier 112.000 Euro, aus Eigenkapital kommen, klären Sie im Bankgespräch.
Steuerlich zählen die Zinsen als Werbungskosten, die Tilgung nicht (§ 9 Abs. 1 Nr. 1 EStG). Im ersten Jahr wären das rund 45.600 Euro Zinsen, die den Überschuss mindern. Bei der Planung sollten Sie deshalb beide Rechnungen nebeneinanderlegen: die Liquidität, bei der die Tilgung zählt, und die Steuer, bei der die AfA zählt. Eine hohe AfA kann ein Minus erzeugen, das Sie mit anderen Einkünften verrechnen.
Zinshaus kaufen ohne Makler
Ein Zinshaus kaufen ohne Makler ist möglich, wenn der Verkäufer das Haus direkt anbietet, zum Beispiel über Ihr Netzwerk.
Zur Courtage gilt eine Besonderheit. Die gesetzliche Teilung der Maklerkosten nach den §§ 656c und 656d BGB betrifft nur Kaufverträge über eine Wohnung oder ein Einfamilienhaus, und nur, wenn der Käufer Verbraucher ist (§ 656b BGB). Beim Mehrfamilienhaus greift die Teilung nicht, die Provision ist dort frei verhandelbar. Bei Grenzfällen, etwa einem Haus mit zwei Wohnungen, lassen Sie die Einordnung im Einzelfall prüfen. Die allgemeinen Regeln erklärt der Ratgeber Maklerprovision.
Steuerlich gilt: Die Provision, die Sie als Käufer zahlen, gehört zu den Anschaffungskosten. Sie erhöht die AfA-Basis nur mit dem Gebäudeanteil. Dasselbe gilt für die Grunderwerbsteuer, siehe Grunderwerbsteuer absetzen. Wer ohne Makler kauft, hat also zwei Wirkungen: weniger Nebenkosten und eine etwas kleinere Basis für die Abschreibung.
Kaufpreisaufteilung Mehrfamilienhaus
Kaufpreisaufteilung Mehrfamilienhaus heißt, den Preis zu trennen, in Grund und Boden und Gebäude, und nur der Gebäudeanteil ist abschreibbar. Bei einem Zinshaus entfällt auf das Gebäude oft ein großer Teil des Preises, welcher genau, zeigt erst die Aufteilung für das einzelne Objekt. Eine feste Quote kennt das Gesetz nicht. Wie die Methode funktioniert, steht im Ratgeber Kaufpreisaufteilung.
Im Beispiel macht der Unterschied viel aus. Bei 70 Prozent Gebäudeanteil sind 1.198.400 Euro abschreibbar. Läge der Anteil bei 60 Prozent, wären es 1.027.200 Euro, bei 2,5 Prozent AfA also 4.280 Euro weniger im Jahr. Die Aufteilung im Kaufvertrag gilt nur, solange sie die tatsächlichen Verhältnisse nicht in grundsätzlicher Weise verfehlt. Das Bundesfinanzministerium stellt eine Arbeitshilfe bereit, die Sie mit dem Tool zur Kaufpreisaufteilung nach BMF-Arbeitshilfe durchrechnen können.
Zur Gesetzeslage: Das Kabinett hat am 12.08.2026 einen Entwurf für ein Jahressteuergesetz 2026 beschlossen, der in einem neuen § 6f EStG die Aufteilung gesetzlich regeln soll. Stand Oktober 2026 handelt es sich um einen Regierungsentwurf. Wie die endgültige Fassung lautet, bleibt abzuwarten. Wichtig ist deshalb, die Aufteilung für Ihren Kauf sauber zu belegen. Der Anteil, den Sie dem Gebäude zurechnen, stützt sich am besten auf Bodenrichtwert, Zustand und Ertrag, siehe Bodenrichtwert.
Gesamtnutzungsdauer Mehrfamilienhaus
Gesamtnutzungsdauer Mehrfamilienhaus: Nach Anlage 1 der ImmoWertV beträgt sie 80 Jahre. Das ist ein Modellwert für die Bewertung, ein Haus hält in der Praxis länger oder kürzer. Für die Steuer ist er nicht der AfA-Satz: Der gesetzliche Satz kommt aus § 7 Abs. 4 EStG und hängt vom Fertigstellungsjahr ab.
Ein Haus von 1905 ist mehr als 80 Jahre alt. Trotzdem hat es eine Restnutzungsdauer, denn § 4 Abs. 3 ImmoWertV berücksichtigt individuelle Gegebenheiten wie Instandsetzungen und Modernisierungen. Wie viele Jahre am Ende bleiben, bestimmt der Modernisierungsgrad nach Anlage 2. Ein saniertes Gründerzeithaus in Stuttgart hat deshalb eine längere Restnutzungsdauer als ein unsaniertes. Die Berechnung erklärt der Ratgeber Restnutzungsdauer berechnen.
Steuerlich öffnet § 7 Abs. 4 Satz 2 EStG die Tür: Ist die tatsächliche Nutzungsdauer kürzer als die 40 Jahre, die 2,5 Prozent entsprechen, kann die kürzere Dauer angesetzt werden. Nachweisen lässt sie sich mit jeder im Einzelfall geeigneten Methode (BFH IX R 25/19 vom 28.07.2021). Der bloße Verweis auf die Modellwerte der ImmoWertV genügt nicht (BFH IX R 14/23 vom 23.01.2024), das Gutachten muss auf das konkrete Haus eingehen. Für Häuser dieses Alters gilt das ähnlich wie im Ratgeber Altbau abschreiben.
Steuern sparen Mehrfamilienhaus
Steuern sparen Mehrfamilienhaus: Sie haben als Vermieter vier Hebel, und nur einer davon verlangt einen Nachweis. Bei der Mehrfamilienhaus Steuer sind alle Kosten rund um das Haus Werbungskosten, soweit sie mit der Vermietung zusammenhängen. Eine Übersicht bietet der Ratgeber Werbungskosten bei Vermietung.
- Schuldzinsen und laufende Kosten: Zinsen, Verwaltung, Versicherung, Grundsteuer und Reparaturen ziehen Sie im Jahr der Zahlung ab. Betriebskosten, die Sie auf Mieter umlegen, sind durchlaufende Posten.
- Anschaffungsnahe Herstellungskosten: Übersteigen die Instandsetzungen in den ersten drei Jahren 15 Prozent der Gebäude-Anschaffungskosten ohne Umsatzsteuer, sind sie nur über die AfA absetzbar (§ 6 Abs. 1 Nr. 1a EStG). Die Grenze steht im Ratgeber Anschaffungsnahe Herstellungskosten.
- Größerer Erhaltungsaufwand: Bei Wohngebäuden darf er auf zwei bis fünf Jahre verteilt werden (§ 82b EStDV), wie im Ratgeber Sanierungskosten verteilen beschrieben.
- Die AfA: Sie kostet nichts, mindert aber den Überschuss jedes Jahr. Bei einem Zinshaus mit hohem Gebäudeanteil ist sie der größte Einzelposten.
Der vierte Hebel wirkt am längsten. Der Satz aus der ersten Erklärung läuft in den Folgejahren fort. Wer den Gebäudeanteil und den Satz früh festlegt, gewinnt in jedem Folgejahr. Auch die Kosten für das Gutachten sind bei Vermietung in der Regel Werbungskosten. Ihren persönlichen Fall zur Mehrfamilienhaus Steuer klären Sie mit Ihrem Steuerberater.
Instandhaltungsrücklage Mehrfamilienhaus
Instandhaltungsrücklage Mehrfamilienhaus: Als Alleineigentümer legen Sie sie selbst an, denn es gibt keine Eigentümergemeinschaft, die sie verlangt. Ein Zinshaus ohne Rücklage ist als Zinshaus Investment ein Risiko, weil Dach, Heizung und Leitungen oft ein ähnliches Alter haben. Planen Sie die Rücklagen Mehrfamilienhaus deshalb schon in der Kalkulation ein.
Wie viel sinnvoll ist, hängt von Alter und Zustand ab. Im Rechenbeispiel stehen 14 Euro je Quadratmeter und Jahr für Instandhaltung, bei 700 Quadratmetern also 9.800 Euro. Das ist eine Annahme, die Sie durch Ihre eigenen Erfahrungswerte oder ein Angebot für den Bestand ersetzen sollten. Die Rücklagen Mehrfamilienhaus sollten Sie nach dem Alter der Bauteile staffeln.
Steuerlich gilt: Die Einzahlung auf ein eigenes Rücklagenkonto ist noch keine Ausgabe. Werbungskosten entstehen erst, wenn die Rechnung für die Reparatur bezahlt ist. In der Jahresplanung ist deshalb das Geld schon weg, in der Steuererklärung noch nicht. Wer in einem Jahr viel zurücklegt und wenig ausgibt, zahlt entsprechend mehr Steuer als erwartet. Auch deshalb lohnt es sich, den AfA-Satz früh zu sichern, denn er wirkt unabhängig davon, wann Sie reparieren.
Mehrfamilienhaus selbst bewohnen und vermieten
Mehrfamilienhaus selbst bewohnen und vermieten heißt, dass die Kostenseite aufgeteilt wird: Abziehbar ist nur der Teil, der auf die vermieteten Wohnungen entfällt. Das ist eine Frage für Eigentümer, die im Haus wohnen. Als Zinshaus Kapitalanlage ist dies nicht gedacht, es lohnt sich aber, den Fall zu kennen.
Die Aufteilung folgt in der Regel der Wohnfläche. Hat das Haus vier gleich große Wohnungen und bewohnen Sie eine, so entfallen 75 Prozent auf die Vermietung. Mit diesem Anteil setzen Sie Zinsen, AfA und laufende Kosten an. Den eigenen Teil können Sie nicht abziehen.
Besonderheiten bei gemischter Nutzung, etwa mit einem Ladengeschäft im Erdgeschoss, behandelt der Ratgeber Gemischt genutzte Gebäude abschreiben. Für die Restnutzungsdauer gilt: Das Gutachten bewertet das ganze Gebäude, die Aufteilung der AfA erfolgt dann nach den Flächen.
Erst Restnutzungsdauergutachten, dann Kaufpreisaufteilung: wie Sie beim Zinshaus den AfA-Satz ab dem ersten Mietjahr sichern
Erst ein Restnutzungsdauergutachten, dann die Kaufpreisaufteilung und die Steuererklärung: In dieser Reihenfolge sichern Vermieter den AfA-Satz ab dem ersten Mietjahr. Kaufpreisaufteilung und Restnutzungsdauer gehören zusammen. Die erste liefert die Bemessungsgrundlage, das zweite den Satz. Beim Zinshaus mit hohem Gebäudeanteil und höherem Alter wirken beide besonders stark.
Das Beispiel von oben zeigt es. Statt 29.960 Euro schreiben Sie 47.936 Euro im Jahr ab, die Steuer sinkt bei 42 Prozent um 7.549,92 Euro, und das, sofern ein Gutachten die kürzere Nutzungsdauer mit geeigneter Methode nachweist. Ob Ihr Finanzamt sie anerkennt, entscheidet es im Einzelfall. Das BMF-Schreiben vom 22.02.2023, das den Nachweis erschwert hatte, wurde mit BMF-Schreiben vom 01.12.2025 aufgehoben, ein Nachfolgeschreiben gibt es nicht. Eine geplante Beschränkung auf öffentlich bestellte Sachverständige wurde aus dem Entwurf gestrichen, kann aber wiederkommen.
Beim Zeitpunkt zählt der Übergang von Nutzen und Lasten. Von ihm an läuft die AfA, im Kaufjahr zeitanteilig, wobei der Anschaffungsmonat voll zählt (§ 7 Abs. 1 Satz 4 EStG). Das Gutachten sollte vor der ersten Steuererklärung nach dem Kauf stehen, am besten vor Sanierungen, denn Modernisierungen verlängern die Restnutzungsdauer.
Das funktioniert sogar rückwirkend. Haben Sie das Zinshaus schon gekauft, lässt sich das Gutachten auf einen Stichtag in der Vergangenheit erstellen, sofern der damalige Zustand belegbar ist. Die höhere AfA machen Sie dann für alle Jahre geltend, deren Steuerbescheid noch offen ist, wie im Ratgeber Nutzungsdauer-Gutachten rückwirkend beschrieben. Das Gutachten für ein Haus mit 700 Quadratmetern Wohnfläche kostet im Grundpreis 1.465 Euro inklusive Umsatzsteuer, kleinere Objekte ab 895 Euro; den Festpreis für Ihr Haus zeigt der Preisrechner. Wie viel AfA in Ihrem Objekt stecken könnte, schätzt der Restnutzungsdauer-Rechner in wenigen Minuten. Ob Sie ein Restnutzungsdauergutachten in Stuttgart oder anderswo planen, es gilt: erst nachweisen, dann erklären.
Zinshaus kaufen: häufige Fragen
Warum heißt es Zinshaus?
Zinshaus heißt es, weil sich das Haus aus dem Mietzins trägt. Die Miete wurde früher als Zins bezeichnet, den die Bewohner für die Nutzung zahlen. Der Eigentümer wohnt nicht selbst darin, sondern lebt von diesen Einnahmen. Der Begriff meint damit das Mietshaus als Kapitalanlage. Er ist kein Gesetzesbegriff, steuerlich ist es ein Mehrfamilienhaus mit Einkünften aus Vermietung und Verpachtung.
Wie viel kostet ein Zinshaus?
Wie viel ein Zinshaus kostet, hängt von Lage, Zustand und Miete ab. Üblich ist die Berechnung über den Kaufpreisfaktor, das Vielfache der Jahresnettokaltmiete. Bei 80.000 Euro Nettomiete und Faktor 20 sind es 1.600.000 Euro, dazu kommen Kaufnebenkosten von etwa 7 Prozent, hier 112.000 Euro. Ein allgemeiner Preis lässt sich nicht nennen. Maßgeblich sind das einzelne Objekt und ein Angebot.
Wie viel ist ein Zinshaus wert?
Wie viel ein Zinshaus wert ist, ermittelt ein Bewertungsgutachten, meist im Ertragswertverfahren. Dabei zählen der Reinertrag, der Bodenwert, die Restnutzungsdauer und der Liegenschaftszins. Der Kaufpreisfaktor gibt nur einen ersten Anhaltspunkt. Ein Verkehrswertgutachten ist nicht Gegenstand dieses Ratgebers. Für die Steuer klärt ein Restnutzungsdauergutachten, wie lange das Gebäude noch genutzt werden kann, und damit den AfA-Satz.
Wie viel Eigenkapital für Zinshaus?
Wie viel Eigenkapital Sie für ein Zinshaus brauchen, legt Ihre Bank im Einzelfall fest. Feste Mindestwerte nennt das Gesetz nicht. Ob die Kaufnebenkosten, im Beispiel 112.000 Euro, aus Eigenkapital kommen sollen, klärt das Bankgespräch. Im Rechenbeispiel dieses Ratgebers lag das Eigenkapital bei 512.000 Euro, knapp 30 Prozent der Gesamtinvestition. Entscheidend ist, ob die Nettomiete den Kapitaldienst trägt.
Wie funktioniert ein Zinshaus?
Ein Zinshaus funktioniert über die Mieten: Sie bezahlen daraus Kosten, Zinsen und Tilgung, den Rest versteuern Sie. Als Vermieter erzielen Sie Einkünfte aus Vermietung und Verpachtung. Werbungskosten wie Zinsen, Verwaltung und AfA mindern den Überschuss. Wichtig sind eine sorgfältige Prüfung der Mietverträge, eine Rücklage für Instandhaltung und die AfA, die ohne Zahlung das steuerliche Ergebnis senkt.
Wie hoch sind die Kosten für die Hausverwaltung in einem Zinshaus?
Die Kosten für die Hausverwaltung in einem Zinshaus handeln Sie mit dem Verwalter aus, eine feste Gebühr schreibt niemand vor. Im Rechenbeispiel sind es 440 Euro je Wohnung und Jahr, also 3.520 Euro bei acht Wohnungen, eine Annahme. Verwaltungskosten sind keine Betriebskosten (§ 1 Abs. 2 Nr. 1 BetrKV) und lassen sich nicht auf Mieter umlegen. Als Vermieter ziehen Sie sie dafür als Werbungskosten ab.
Jetzt handeln
Restnutzungsdauer-Gutachten anfragen
Festpreis nach Wohnfläche ab 895 €. In der Regel 3 Wochen Bearbeitungszeit, mit Express-Aufschlag binnen 3 Werktagen. Vor-Ort-Besichtigung durch zertifizierte Sachverständige.
Weitere Artikel zum Thema
Alle Artikel zu Vermieten und Steuern → Vermieten und Steuern
Grundsteuer auf Mieter umlegen: Klausel, Schlüssel und Abrechnung für Vermieter 2026
 Vermieten und Steuern
Hausgeld auf Mieter umlegen: umlagefähige Posten richtig abrechnen und den Rest als Werbungskosten absetzen
 Vermieten und Steuern
PV-Strom an Mieter verkaufen: Mieterstrom planen, abrechnen und versteuern
 Vermieten und Steuern
Umlagefähige Nebenkosten: Liste nach BetrKV, was bei Ihnen bleibt und wie die AfA Ihre Steuer senkt